OCR de facturas en una asesoría: qué revisar antes de contabilizar
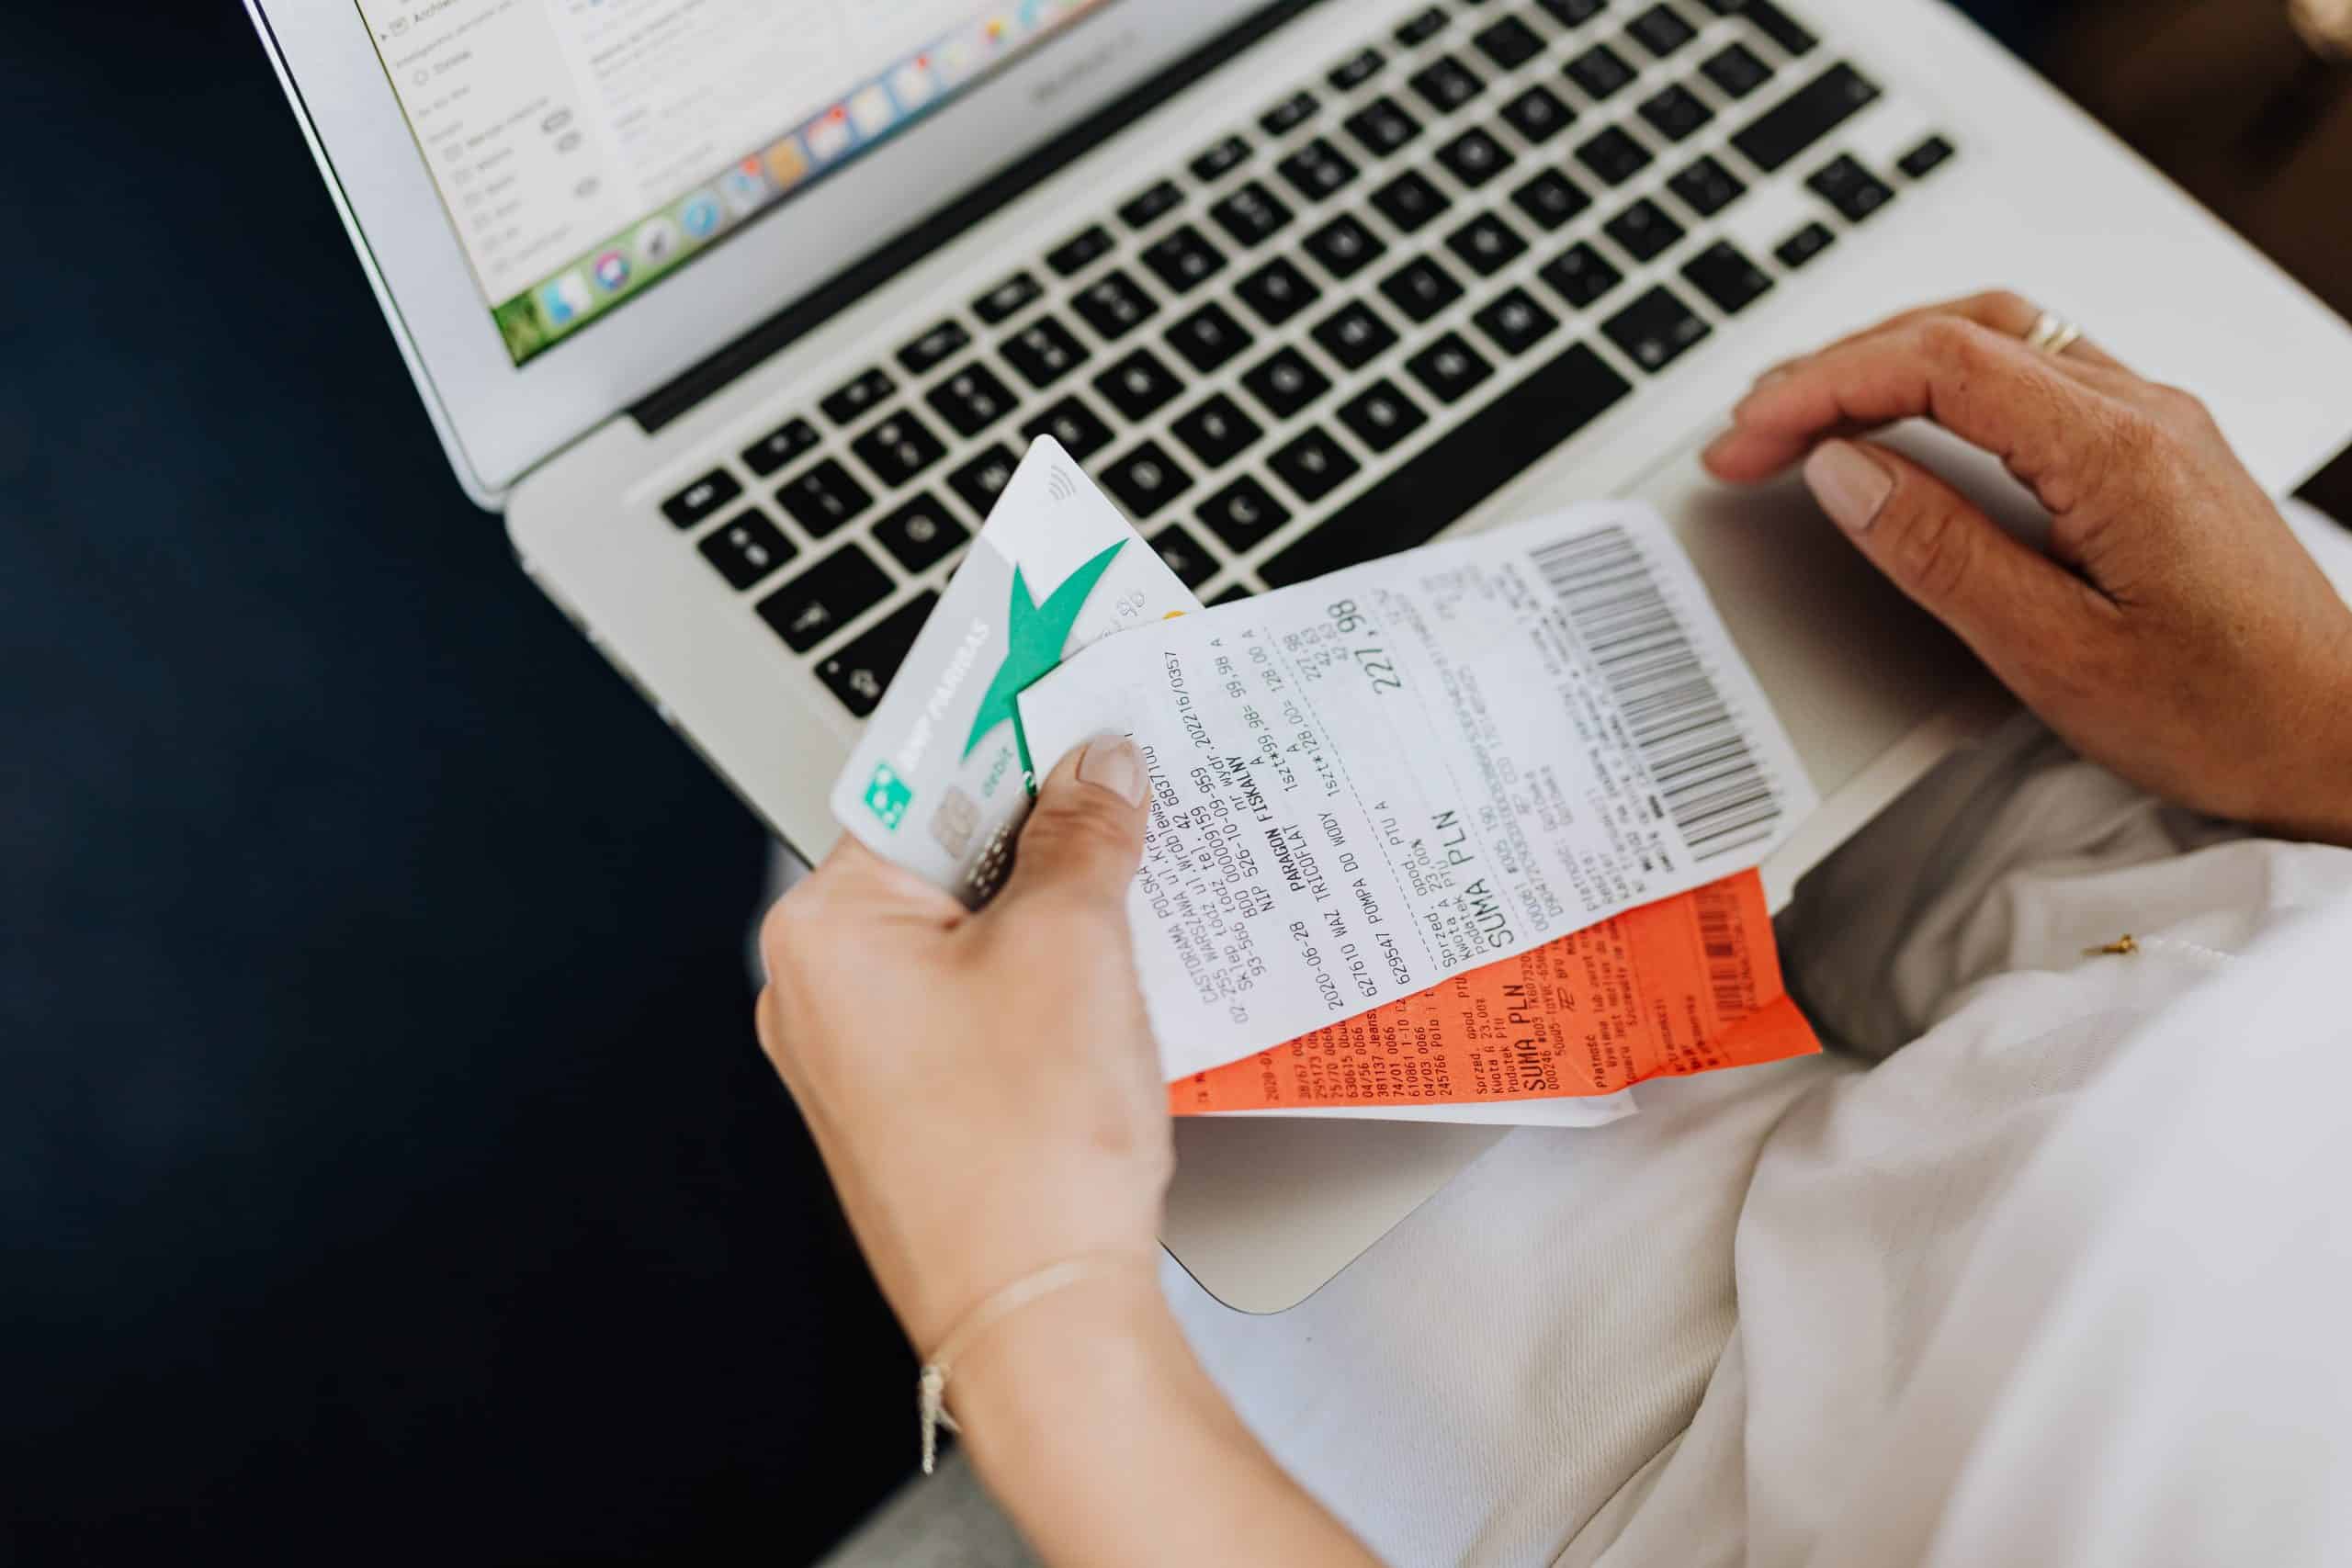
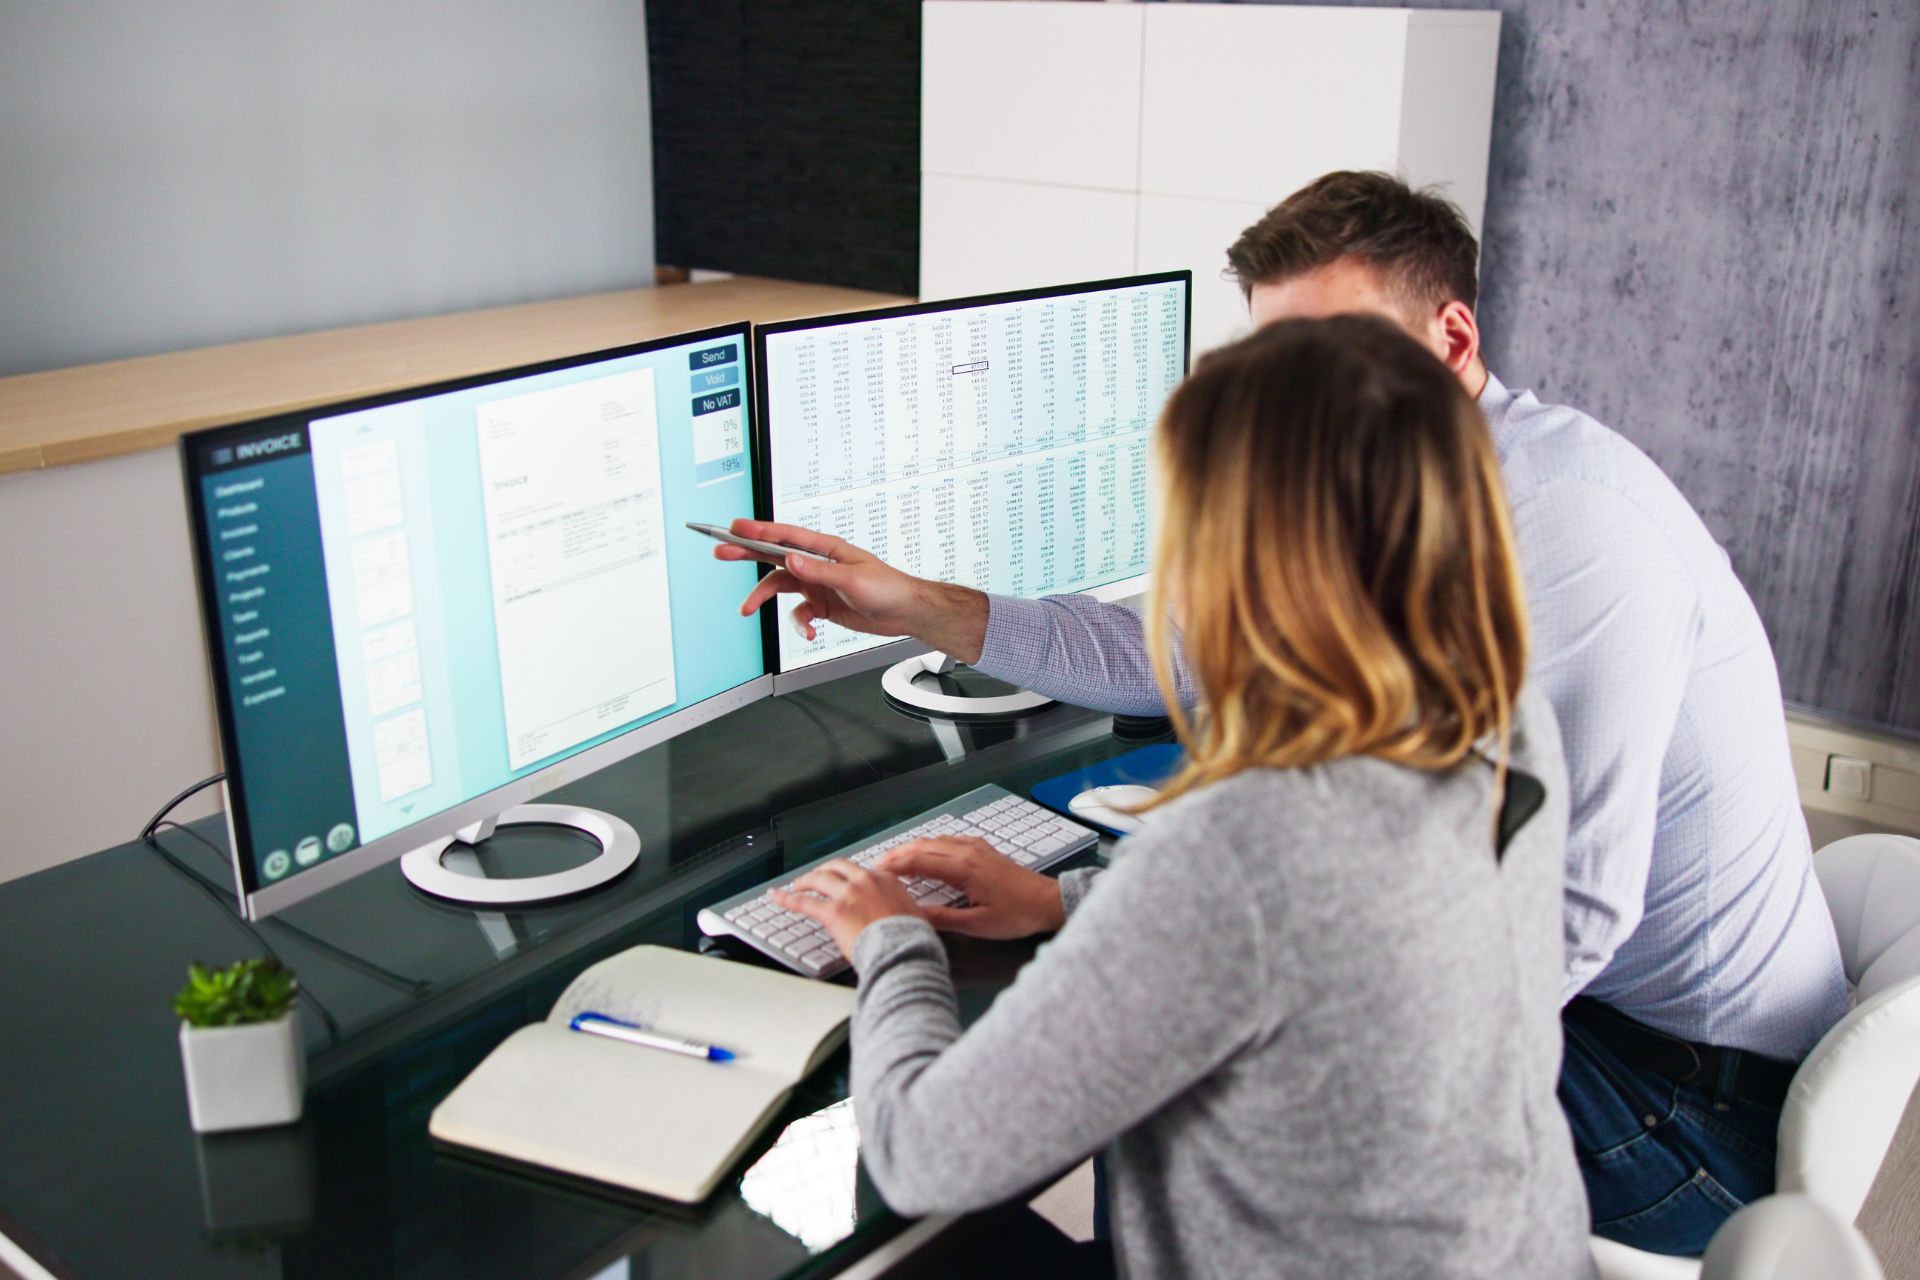
La digitalización de facturas con reconocimiento automático quita teclado, pero no quita responsabilidad. Si no hay un criterio claro de revisión, el tiempo que se ahorra al no teclear se gasta después comprobando uno a uno los documentos, o peor, aparece en el cuadre del trimestre.
Estos son los campos que conviene verificar siempre, las reglas de validación que permiten revisar solo por excepción y los documentos que es mejor no pasar por OCR. El objetivo no es desconfiar del sistema, sino decidir dónde mirar.
1. Qué hace bien el reconocimiento automático y qué no
El reconocimiento funciona muy bien con documentos repetitivos de proveedores habituales: aprende dónde está cada dato y acierta casi siempre. Donde se complica es en lo excepcional: facturas con múltiples tipos de IVA, documentos escaneados con mala calidad, tickets, notas de cargo, facturas con descuentos globales o con desgloses por obra o por centro.
- Acierta en importes totales, fechas y datos de proveedores frecuentes.
- Falla más en desgloses por tipo, retenciones, recargos y en documentos con varias páginas.
- No interpreta el criterio contable: qué cuenta corresponde, si el gasto es deducible o cómo se reparte entre periodos.
2. Los campos que hay que verificar siempre
| Campo | Error típico | Cómo detectarlo |
| NIF del emisor | Confusión de caracteres o NIF del destinatario | Validación de formato y contraste con el fichero de proveedores |
| Nombre fiscal | Se toma el nombre comercial o el del grupo | Comprobación contra el maestro de terceros |
| Serie y número | Se lee el número de pedido o de albarán | Control de duplicados por emisor, número y fecha |
| Fecha | Se captura la fecha de vencimiento o la de impresión | Aviso si la fecha cae fuera del periodo que se está contabilizando |
| Base imponible | Se toma el total con impuestos | Comprobación de que base más cuota es igual al total |
| Tipo y cuota de IVA | Se asigna un único tipo a una factura con varios | Recálculo de la cuota a partir de la base y el tipo leídos |
| Retenciones | Se ignora la retención de IRPF y el total no cuadra | Diferencia entre total documento y total calculado |
| Recargo de equivalencia | Se suma como si fuera IVA | Marca por tipo de proveedor |
| Moneda | Importes en otra divisa tratados como euros | Aviso si el documento contiene un símbolo distinto del euro |
| Duplicados | El mismo documento entra por dos vías | Clave única de emisor, número, fecha e importe |
3. Un circuito de revisión en cuatro pasos
- Entrada ordenada. Una sola vía por cliente para que los documentos no lleguen por correo, por mensajería y en papel a la vez.
- Validación automática. Reglas de cuadre y de formato que marcan el documento antes de que lo vea una persona.
- Revisión por excepción. Solo se abren los documentos marcados o los de proveedores nuevos; el resto pasa con una comprobación de totales.
- Contabilización y archivo enlazado. El apunte queda vinculado a la imagen del documento, para no volver a buscarlo en un requerimiento.
4. Reglas de validación que ahorran revisiones
- Base más cuota igual al total, con tolerancia de céntimos por redondeo.
- Cuota coherente con el tipo aplicado y con la base declarada.
- NIF con formato válido y existente en el maestro de terceros.
- Fecha dentro del periodo contabilizable y posterior al último cierre.
- Importe fuera del rango habitual de ese proveedor: se marca para revisión.
- Proveedor nuevo: revisión obligatoria del primer documento.
- Documento sin número legible: no se contabiliza hasta confirmarlo.
5. Documentos que es mejor no pasar por OCR
- Facturas con desglose relevante por obra, centro o proyecto, donde el detalle importa más que el total.
- Documentos escaneados con mala calidad, torcidos o con sellos encima de los importes.
- Resúmenes y extractos que no son facturas, aunque parezcan un documento contable.
- Facturas en moneda extranjera con retenciones o impuestos especiales.
- Rectificativas y abonos con referencias a documentos anteriores.
6. Cómo saber si está funcionando
Sin datos, la sensación de mejora dura poco. Estos cuatro indicadores son suficientes para decidir si el circuito compensa:
- Porcentaje de documentos contabilizados sin intervención manual.
- Tiempo medio por documento, comparado con el proceso anterior.
- Número de correcciones detectadas en la revisión del periodo.
- Documentos rechazados o pendientes al cierre de cada mes.
7. Reconocimiento automático y factura electrónica no son lo mismo
Cuando la factura llega en un formato estructurado, no hay nada que reconocer: los datos ya vienen identificados y el trabajo se limita a validar y contabilizar. El reconocimiento de imágenes seguirá siendo necesario para lo que llegue en papel o en PDF no estructurado, pero conviene no montar el circuito solo sobre esa vía. En factura electrónica y Verifactu están las diferencias entre ambos escenarios.
Si además recibes datos en hojas de cálculo, en importar asientos y facturas desde Excel explicamos cómo preparar el fichero y qué comprobar antes de cargarlo.
Preguntas frecuentes
¿Hay que revisar todas las facturas digitalizadas?
No, pero sí hay que revisar todas las que no pasan las reglas de validación, las de proveedores nuevos y una muestra periódica del resto. Revisar el cien por cien elimina el ahorro; no revisar nada traslada el problema al cierre.
¿Quién debe hacer la revisión?
Para lo rutinario, el perfil que lleva la contabilización diaria. Las excepciones con criterio contable (deducibilidad, periodificación, prorrata) deben quedar en manos del responsable del cliente.
¿Qué se hace con el documento original?
Conviene conservarlo enlazado al apunte, con un criterio de archivo estable y accesible. En un requerimiento, la rapidez para localizar el documento vale tanto como el propio apunte.
¿Compensa en clientes con poco volumen?
Depende más de la regularidad que del volumen. Un cliente con pocas facturas pero siempre de los mismos proveedores se automatiza bien; uno con pocas facturas y siempre distintas seguirá necesitando revisión manual.
El siguiente paso
La mayor parte del tiempo que se pierde con las facturas de compra no está en teclear, sino en perseguir documentos y en resolver dudas de criterio. Ordenar la vía de entrada y dejar la revisión por excepción bien definida suele dar más resultado que cambiar de herramienta.
Puedes ver cómo se organiza esta parte en contabilidad, qué cubre gestión y facturación y cómo el portal del cliente centraliza la entrega de documentación.
Solicita una demostración centrada en cómo trabaja tu departamento: con tus proveedores habituales, tus tipos de documento y tus criterios de revisión. Escríbenos desde contacto.